Un appartement découvert pendant les vacances, un prix inférieur à celui d’une grande ville française ou une fiscalité annoncée comme avantageuse peuvent donner envie d’investir à l’étranger. Ce sont toutefois des points de départ, pas des critères suffisants. Le bon projet dépend d’abord de votre objectif, de votre capacité de suivi et du revenu réellement disponible après les frais.
Partir de son objectif plutôt que d’un pays séduisant
Avant de comparer les destinations, précisez l’usage envisagé : revenus locatifs réguliers, pied-à-terre, transmission, expatriation à venir ou diversification patrimoniale. Ces objectifs ne conduisent ni vers les mêmes biens ni vers les mêmes marchés. Une location saisonnière peut offrir davantage de revenus, mais elle demande aussi une gestion plus active. Un logement destiné à une occupation personnelle répond à d’autres critères que la recherche d’un rendement locatif.
Quiz : sécuriser un investissement immobilier à l’étranger
Rendement brut et rendement net ne racontent pas la même histoire
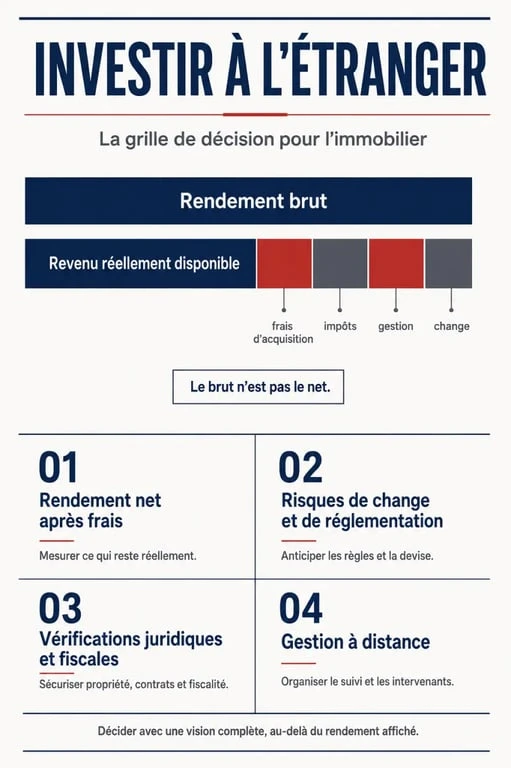
À l’étranger, un rendement brut de 6 % à 8 % est souvent recherché, contre 2 % à 4 % en France. Dans certains projets, l’objectif locatif affiché atteint 8 % à 12 %. Ces écarts ne permettent pourtant aucune comparaison directe. Il faut retrancher les frais d’acquisition, les taxes locales, l’assurance, les périodes de vacance, la gestion locative, l’entretien, le coût du financement et l’imposition applicable dans chaque pays. Un rendement brut flatteur peut laisser un revenu net modeste, voire irrégulier.
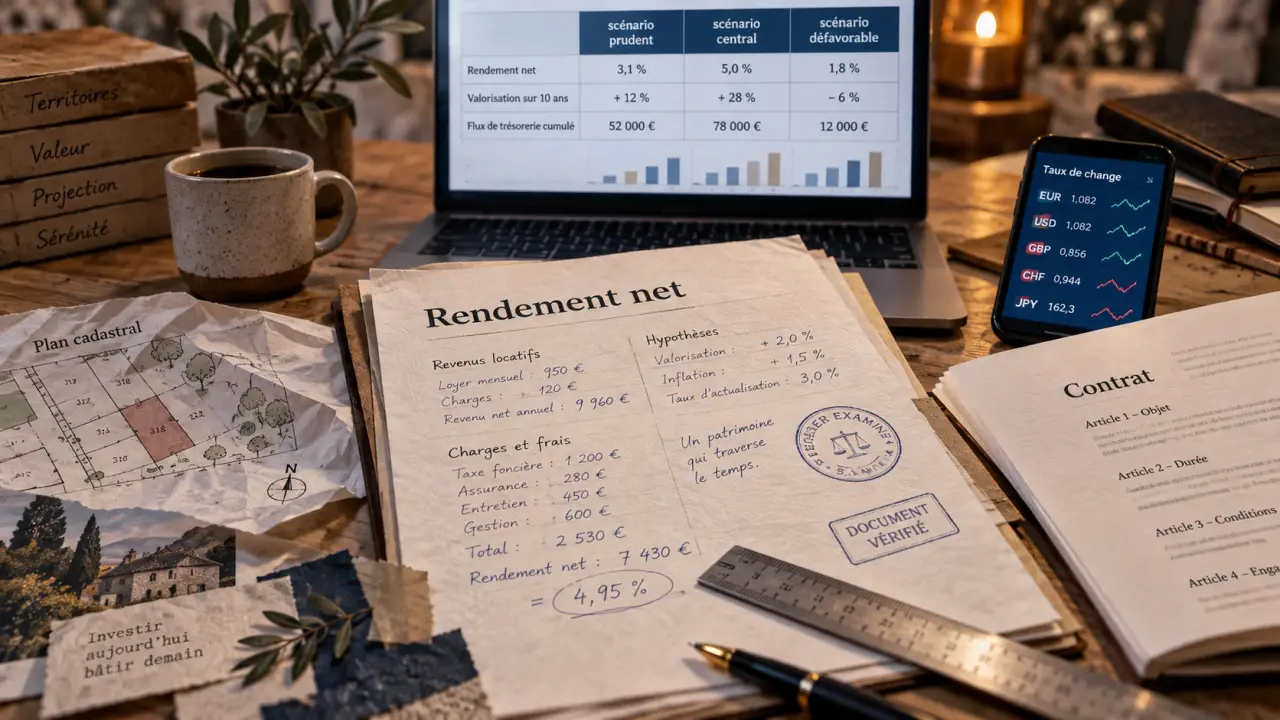
Avant de visiter un bien, établissez trois scénarios : prudent, central et défavorable. Dans le scénario défavorable, réduisez le loyer attendu, augmentez les charges et prévoyez une vacance locative. Si l’opération reste cohérente sans hypothèse optimiste, elle mérite une analyse plus poussée. Cette méthode permet de mesurer la rentabilité nette plutôt que de retenir le chiffre le plus séduisant.
La diversification n’efface pas les risques
Détenir un bien hors de France peut réduire la concentration de votre patrimoine sur un seul marché. En revanche, cette stratégie ajoute des risques spécifiques : évolution de la réglementation, instabilité politique, baisse de la liquidité locale ou variation de change si les loyers et les dépenses sont libellés dans une autre monnaie. Une devise peut augmenter le revenu converti en euros, mais aussi le diminuer sans que le bien ait perdu de valeur.
La décision doit également correspondre à votre capacité de suivi. Un achat destiné à la location saisonnière implique une disponibilité opérationnelle, tandis qu’une location longue durée vise souvent davantage de stabilité. Dans les deux cas, la qualité de l’emplacement et la profondeur de la demande locative comptent davantage qu’une promesse de rendement isolée. L’investissement immobilier à l’étranger demande donc une organisation adaptée à la distance.
Comparer les marchés avec une grille concrète
Il n’existe pas de « meilleur pays » pour tous les investisseurs. Une personne qui cherche une résidence secondaire n’évalue pas les mêmes critères qu’un propriétaire qui vise des loyers mensuels. Au lieu de classer les destinations, comparez-les selon les contraintes qui déterminent réellement votre résultat : propriété, demande locative et fiscalité.
| Critère | Pourquoi il compte | Question à poser |
|---|---|---|
| Droit de propriété | Il fixe l’étendue et la durée de vos droits sur le bien. | Achetez-vous un freehold, un leasehold ou un droit limité dans le temps ? |
| Demande locative | Elle conditionne le loyer, la vacance et la revente. | Qui loue dans ce quartier, à quelle saison et pour quelle durée ? |
| Fiscalité croisée | Elle influence directement le revenu net et les obligations déclaratives. | Où sont imposés les loyers, la plus-value et le patrimoine ? |
| Financement | Il modifie le coût global et le niveau d’apport nécessaire. | Une banque française ou locale accepte-t-elle votre profil ? |
| Gestion à distance | Elle protège l’état du logement et l’expérience du locataire. | Qui encaisse, intervient et contrôle les travaux sur place ? |
Étudier le quartier avant le bien
Analysez les logements réellement loués, et pas seulement les offres publiées. Repérez les transports, les commerces, les employeurs, les universités, les projets d’aménagement et les restrictions éventuelles sur la location. Demandez plusieurs estimations de loyer et vérifiez les charges de copropriété ou d’association locale. Une ville dynamique ne garantit pas que chaque secteur soit liquide ou facile à louer.
La gestion locative à distance fonctionne comme une boucle de contrôle : le gestionnaire transmet une information, le propriétaire arbitre, puis une action est vérifiée sur place. Sans ce retour, avec des photos datées, un compte rendu de visite, un suivi des incidents et une validation des factures, les petites anomalies peuvent devenir des dépenses importantes. Choisir un professionnel local revient donc à organiser une traçabilité des interventions, pas seulement à déléguer la remise des clés.
Vérifier le cadre juridique et fiscal avant tout engagement
Les règles d’acquisition diffèrent fortement d’un territoire à l’autre. Certains pays limitent l’achat par des non-résidents, imposent une autorisation, accordent un droit de préemption ou utilisent des titres de propriété dont la portée n’est pas équivalente à celle connue en France. Ne signez ni réservation engageante ni procuration avant d’avoir compris la nature exacte du droit acquis.
Faire relire les documents par un conseil indépendant
Le rôle d’un notaire, d’un avocat ou d’un professionnel qualifié localement consiste à vérifier le titre, les servitudes, les hypothèques, les autorisations d’urbanisme et les conditions du contrat. Lorsque cela est possible, choisissez ce conseil indépendamment du vendeur ou de l’intermédiaire. Une traduction commerciale ne remplace pas une analyse juridique. Les clauses relatives aux dépôts, aux pénalités, aux délais et aux recours doivent être comprises dans leur version applicable.
Vérifiez aussi qui supporte les frais de transaction, l’existence de dettes attachées au bien, les règles de copropriété et les autorisations nécessaires pour louer. Un logement légalement achetable n’est pas automatiquement exploitable selon la stratégie locative envisagée. Cette vérification doit intervenir avant tout versement difficilement récupérable.
Anticiper la déclaration en France et dans le pays du bien
Les revenus étrangers, la détention du bien et une éventuelle plus-value peuvent créer des obligations dans le pays où se situe l’immeuble comme en France. Les conventions fiscales visent notamment à éviter la double imposition, mais elles ne dispensent pas nécessairement de déclarer. Un expert-comptable ou un fiscaliste habitué aux situations transfrontalières peut confirmer le traitement des loyers, des charges déductibles, de la transmission et de la revente.
Les transferts d’argent à l’étranger doivent également être documentés. Une déclaration est obligatoire au-delà de 10 000 euros dans les situations concernées : renseignez-vous sur la modalité de transfert et conservez l’origine des fonds, les justificatifs bancaires et l’acte d’achat. Cette organisation facilite les contrôles et sécurise une future revente.
Achat direct, SCPI internationale : choisir le niveau d’implication
L’achat direct donne la main sur l’emplacement, le type de bien, les travaux et la stratégie de location. Il exige en contrepartie du temps, un apport souvent plus important et une maîtrise des démarches locales. Cette solution convient à l’investisseur prêt à sélectionner et à piloter un actif précis, y compris lorsque le bien se trouve à plusieurs centaines ou milliers de kilomètres.
Ce que change une SCPI exposée à l’international
Une SCPI permet d’accéder indirectement à un portefeuille immobilier géré par une société de gestion, sans acquérir seul un logement ni organiser la gestion quotidienne. La diversification peut être plus large, mais l’investisseur ne choisit pas chaque immeuble. Il doit examiner les frais, la stratégie d’investissement, la liquidité des parts et les risques de perte en capital. Les revenus ne sont pas garantis.
La comparaison ne porte donc pas seulement sur la simplicité ou la performance attendue. Elle oppose surtout deux niveaux de responsabilité : en direct, vous pilotez le bien et les prestataires ; via une SCPI, vous déléguez les décisions immobilières, tout en acceptant le cadre et les frais du véhicule. Le choix doit correspondre à votre horizon de détention, à votre disponibilité et à votre compréhension des règles fiscales.
Une méthode de décision pour sécuriser le projet
Avant toute offre, réunissez les pièces et les hypothèses dans un dossier unique. Cette préparation aide à comparer les biens, mais aussi à présenter votre projet à une banque ou à un conseil local. Elle permet surtout de repérer rapidement les coûts oubliés et les conditions qui rendent l’opération fragile.
- Définissez un budget total : prix, taxes, frais d’acte, travaux, mobilier, financement et réserve de sécurité.
- Calculez le revenu net avec plusieurs niveaux de loyer, de vacance et de charges, puis intégrez le risque de change si nécessaire.
- Validez le titre et les règles de location avant de verser une somme non récupérable.
- Comparez au moins deux solutions de gestion et demandez un contrat détaillant les honoraires, les prestations et les délais d’intervention.
- Faites confirmer la fiscalité par un professionnel compétent dans les deux juridictions concernées.
Investir à l’étranger dans l’immobilier devient pertinent lorsque le projet reste solide après ces vérifications, et non parce qu’un marché paraît moins cher ou plus rentable sur le papier. La meilleure protection repose sur une analyse indépendante, documentée et adaptée à votre horizon patrimonial.